Crece la mora en supermercados y cadenas de electrodomésticos
En septiembre del año pasado era la mitad: 27% en electro y 20% en súpers. A fines de 2024, la rondaba entre el 10% y el 12%.
Según un informe de la consultora Eco Go basado en datos de la Central de Deudores del Banco Central (BCRA), la morosidad en los créditos otorgados por cadenas de supermercados y electrodomésticos alcanzó niveles históricos. En agosto de 2026, la mora conjunta llegó al 44,8%, casi duplicando el 23,3% registrado un año atrás y multiplicándose por cuatro si se compara con el 10%-12% de fines de 2024.
El rubro más afectado es el de los electrodomésticos (incluyendo empresas como Frávega, Cetrogar y Megatone), donde la mora superó el 50,1%. Esto significa que uno de cada dos pesos prestados por estas cadenas presenta atrasos significativos o es de difícil recupero, frente al 27,3% de agosto de 2025. Por su parte, los supermercados (como Cencosud, Carrefour y Coto) también mostraron un fuerte deterioro, con una morosidad del 40,4%, el doble que el año anterior.
El relevamiento abarca a las principales operadoras del mercado, evidenciando un problema estructural en el financiamiento al consumo. Mientras las cadenas de electrodomésticos lidian con la mitad de su cartera en default, los supermercados enfrentan un escenario similar, lo que tensiona su flujo de caja y limita su capacidad para seguir ofreciendo crédito propio como herramienta de ventas.
En cuanto al volumen de crédito, el stock total de financiamiento de estas cadenas asciende a $2,14 billones (a valores de septiembre de 2026), repartidos entre supermercados (54%) y electrodomésticos (46%). Aunque este monto se multiplicó por 2,6 en términos reales desde el piso de febrero de 2024, el crecimiento se estancó. Desde el máximo de octubre de 2025, el volumen cayó un 3,5%, retrocediendo un 2,5% real en los últimos doce meses, reflejando una retracción en el otorgamiento de nuevos préstamos.
No obstante, el reporte destaca un indicador positivo: la mora temprana (Situación 2 del BCRA), que agrupa los primeros atrasos, bajó al 4,9% en julio de 2026. Esta tendencia a la baja sugiere que actualmente están ingresando menos deudas en estado de atraso, aunque el stock de créditos impagos acumulados (mora dura) se mantiene en niveles críticos.
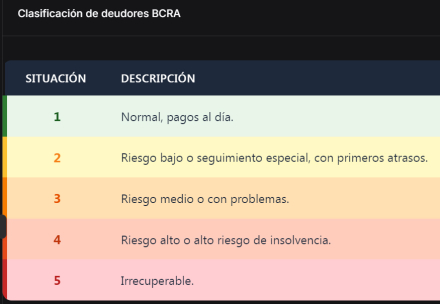
El BCRA clasifica a los deudores en cinco situaciones. La mora medida por el informe engloba las Situaciones 3 (riesgo medio), 4 (riesgo alto) y 5 (irrecuperable). Quedar en estas categorías no solo refleja la crisis de pago de los consumidores, sino que también dificulta o impide su acceso a nuevos créditos en el sistema financiero.
Temas en esta nota

El FMI recorta la expectativa de crecimiento para la Argentina
Apura mayor ajuste tarifario

La inflación mayorista se aceleró al 3,2% en septiembre
La variación interanual alcanzó el 29,2%

La Justicia declaró la quiebra de Algodonera Avellaneda

Denuncian a Caputo y Bausili por pérdidas de u$s 1.023 millones
Apuestas con el oro del Central

Uruguay y Chile intensifican el comercio con las Malvinas

La empresa de los hermanos Menem controlará la seguridad de la Línea Mitre sin licitación
Denuncia de Marcela Pagano

Telecom define el traspaso de 6 millones de clientes a Metrotel
Reordena el mercado celular argentino

La AGN reveló que el Banco Central perdió más de u$s 1.000 millones con el oro

La deuda ya no es solo una cifra: enferma y mata

Endeudamiento: 154.981 chaqueños están en mora y deben en promedio $ 2,2 millones

El Chaco registra la peor tasa del país en mora juvenil
El mapa del endeudamiento de los argentinos

Cuatro sectores de la economía registran los niveles más elevados de morosidad
Presión financiera sobre el entramado productivo

Bancos lanzan planes para morosos
Los costos que enfrentarán deudores

La morosidad se dispara y se encienden las alarmas
El precio oculto de la estabilidad

"Hoy se cobra un servicio con insumos que se calcularon con un dólar a $800"
Rubén Custiniano, vocal de Sameep