"Los bancos no hicieron las inversiones tecnológicas para competir con las billeteras virtuales"
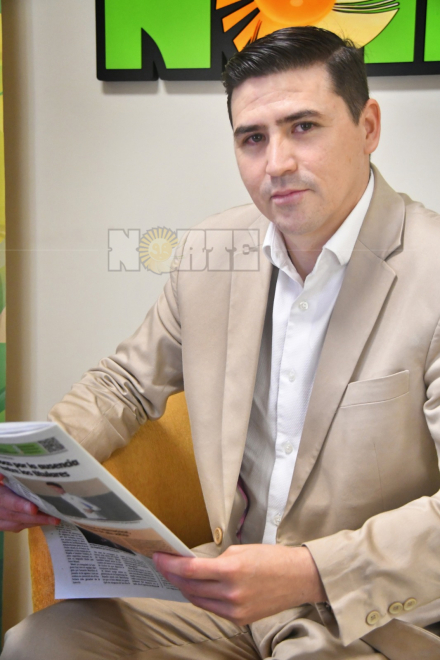
Luego del cruce entre el Banco Central y Mercado Pago, por el cambio en la forma de realizar transferencias y pagos para el brazo financiero de Mercado Libre, este medio dialogó con el economista Marcelo Lezcano. El especialista analizó la medida (que finalmente fue derogada) y explica la importancia de contar con medios ágiles para comerciantes y usuarios.
Este lunes se conoció una medida de la entidad gubernamental que regula las operaciones financieras de las billeteras electrónicas. Desde Mercado Pago, la principal del país aseguraron que la decisión perjudicaría directamente a unos 4 millones de usuarios. El debate fue planteado y las repercusiones no tardaron en hacerse eco en la preocupación de los lectores de NORTE.
Las principales definiciones sobre el tema que excede a la coyuntura, en esta entrevista:
- ¿De qué se trata el fenómeno de las billeteras virtuales?
- Para comprender un poco el contexto hay que decir que las billeteras virtuales son algo que surgió hace poco tiempo en Argentina y que en rápidamente la gente los adoptó. Esto es porque es muy fácil pagar, transferir dinero y cobrar a través del celular. Entonces es un mercado que creció mucho y que rápidamente acapararon la atención de los usuarios, una empresa en particular, como lo es Mercado Pago. Obviamente eso dejó muy por detrás al sector bancario que son los impulsores por ahí de estas medidas, que tratan de restringir un poco la facilidad que tienen las personas de mover su dinero sí, a través de esta billeteras virtuales.
- Repasemos un poco lo que fue la disposición del BCRA…
- Básicamente la idea de la medida era que hacer un poco más rígido el tema de las transferencias. Hoy por hoy, hacer una transferencia o un pago es prácticamente automático para las personas. Lo que estaba haciendo el Central con esta medida, que este miércoles dieron marcha atrás, era poner ciertas restricciones.
- Sumaba un paso extra al proceso…
- ¡Exactamente! Lo hacían más burocrático. Las personas tenían que dar su autorización para pagar un servicio, por ejemplo. Entonces la operatoria incurría en un costo transaccional que en el largo plazo era perjudicial justamente para quienes utilizan este medio de pago. Además de ir en contra del espíritu con el que nació esta tecnología provista por la fintech Mercado Pago, que es la sencillez de su utilización.
- ¿Realmente era un fundamento fuerte la razón del central de evitar estafas?
- La realidad es que no llega ni al 0,5% el porcentaje de fraudes, porque es muy seguro el sistema de Mercado Pago. Dado que las personas llevan su celular con ellos es bastante difícil que se dé un engaño ya que los impostores deberían tener los códigos, biometría, por lo que no es lo mismo que en el caso de una tarjeta plástica, por ejemplo, donde con una foto se pueden hacer robos virtuales.
- ¿Hay una "guerra" entre las entidades financieras tradicionales y las fintechs?
- Acá hay un punto central, neurálgico, en esta competencia que hay entre el mundo tradicional bancario y las nuevas maneras de hacer negocios. Hace poco tiempo tanto Mercado Pago como otras billeteras virtuales tomaron la decisión de remunerar esa liquidez que tienen las personas en sus billeteras. Cosa que no pasaba en las cajas de ahorros tradicionales o bien eran intereses muy bajos los que generaban.
Actualmente las personas que tienen su dinero en las billeteras virtuales están trabajando esa liquidez, con una tasa que se ubican solamente apenas unos puntos por debajo de las tasas del mercado.
Por ejemplo, si hoy dejás tu dinero en una billetera virtual te está rindiendo (en promedio) un 95%, mientras que en el mercado financiero se consigue un 98% pero tenés que hacer la operación. En cambio, con cualquiera de las fintechs es automático.
💰📱Billeteras digitales vs. BCRA: el economista Marcelo Lezcano explica lo sucedido
- ¿A cuántas personas iba a afectar la medida del BCRA?
- De haberse aplicado esto iba a afectar a muchísimas personas. Pensemos que las billeteras virtuales son un medio muy fácil para concretar una venta. Una persona que tiene un puesto en una verdulería, o una feria, puede cobrar automáticamente ya sea por una tarjeta de débito o de crédito del cliente que viene y no tiene dinero en efectivo.
Hoy sabemos que movernos con efectivo es muy costoso, porque el poder adquisitivo de la moneda es bajo entonces tenés que moverte con grandes cantidades de dinero, pero a su vez podés comprar muy pocas cosas. Entonces la mayoría de las personas opta hoy por una cuestión, digamos de la inflación de pagar con débito o crédito. Así que se estima, desde Mercado Pago, que iban a ser unos 4 millones de personas las afectadas por la medida.
- ¿Cómo marcha la adopción de estas nuevas tecnologías en el Chaco?
- Lo veo muy favorable. De hecho, tenemos que ver el desempeño de la tasa de adopción. Fijate que esta tecnología surgió hace muy pocos años y tuvo un crecimiento exponencial en lo que fue la adopción en el uso cotidiano de las personas.
Con los instrumentos bancarios tradicionales como las tarjetas de débito o las tarjetas de crédito que existen hace más de 30 años, pero en esta etapa quizás en estos últimos 10 años, las personas pueden masivamente acceder a ellas.
- ¿Es probable que el aislamiento durante la pandemia incrementó el uso de las billeteras digitales?
- En ese momento creció exponencialmente la cantidad de usuarios. Incluso entraron al mercado nuevas billeteras donde las personas pudieron cobrar sus asignaciones y beneficios que largaron se canalizaron todos a través de estos instrumentos. O sea, la gente no tenía que salir al cajero a buscar dinero y lo tenía disponible en su en su billetera virtual.
- ¿Esa tendencia decayó con la "vuelta a la normalidad"?
- Eso se mantuvo porque la gente experimentó las posibilidades que ofrece esta tecnología. Hoy el sistema en sí te quita incentivo a que te manejes con efectivo y por eso mismo es que se generan cuellos de botella en los cajeros. Tenés pocos cajeros en las ciudades donde la gente puede sacar efectivo, ya que el sistema te empuja a ocupar los medios virtuales. Entonces vos elegís el que más fácil te queda.
- ¿Pensás que iremos mudando a utilizar solamente medios de pagos digitales?
- Es una tendencia mundial, que hace que las personas se manejen más que nada con lo que es crédito, ya que en realidad son asientos contables, porque el dinero físico no fluye sino que está en los bancos y entidades financieras.
La humanidad toda está en medio de un proceso de intercambio de lo que son los medios de pago. Imaginate que hace 100 años atrás las personas ocupaban las monedas de oro y plata para intercambiar. Después, en nuestra generación somos las personas que nos movemos con medios fiduciarios, es decir que hacemos transacciones con billetes de papel. Y, ahora, estamos avanzando hacia nueva generación que va a interactuar solamente con medios de pagos digitales.
Temas en esta nota


Errores bancarios y fraudes digitales: pasos para actuar rápido y evitar pérdidas
Cuando una transferencia sale mal

La nueva estafa en Brasil: les cobran de más a los turistas que pagan con billetera virtual
Cómo evitarlo

Billeteras virtuales también pagarán impuesto al cheque

El nuevo límite de transferencias es de $500 mil
Con billeteras virtuales

Cayeron las aplicaciones de Mercado Pago, Naranja X, Ualá, Netflix y Disney+
¿Qué pasó?

Menores de edad, conexión online y billeteras virtuales
Mala junta

Si te pasa algo, ¿quién se queda con tus bitcoin?: llegan las billeteras con "testamento digital"
Más seguridad