Los argumentos para justificar la mora se mueven entre dos extremos: por un lado (la versión oficial), que es un tema entre privados; por el otro (la opositora), que es producto de los bajos salarios reales. Lo cierto es que ninguno de los argumentos explica en forma científica qué es lo que realmente da origen al problema de la mora y también al bajo crecimiento de la economía. En estas líneas explicaré cuál es el corazón del problema y quién lo genera.
Empecemos por la mora, esta es el resultado innegable de las altas tasas de interés que se cobran en el mercado de préstamos personales en Argentina. Esta tasa no es una tasa libre de mercado, sino más bien el resultado de mancipaciones burocráticas que tienen como principal artífice al Banco Central de la República Argentina (BCRA). A través de encajes (porcentaje de los depósitos que los bancos no pueden prestar) y del aumento de las tasas interbancarias, restando liquidez y aumentando los costos a las entidades crediticias.
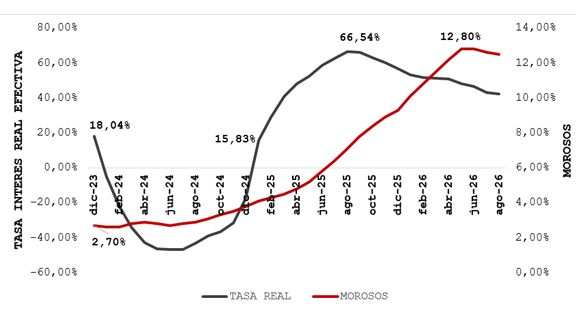
Los niveles de morosidad de las familias se ubicaron en torno al 2,7% hasta mediados del 2024, con una tasa de interés real, que paso del 18,04% en diciembre del 2023 al -46,85% en junio de 2024. A partir de este ultimo mes parece que el BCRA despertó de un sueño profundo y a toda maquina empezó a empujar al sistema financiero a tasas de interés totalmente estrafalarias, llegando al ridículo nivel del 66,54%.
Esta carrera de tasas fue empujando en forma progresiva el aumento de la morosidad, alcanzando el pico más alto en mayo de 2026 al 12,8%. Desde septiembre de 2025 se puede observar una baja gradual de las tasas, pero todavía muy arriba. En cuanto a la morosidad a partir de julio puede verse una leve baja, producto de los rescates que están haciendo los bancos a tasas que son la mitad de las que ofrecen en un crédito habitual.
GRAFICO Nº1: RELACIÓN ENTRE LA TASA DE INTERES REAL Y PORCENTAJE DE MOROSOS
Las personas, al realizar el cálculo económico de tomar o no un crédito a tasas tan elevadas, se mueven por su preferencia temporal, es decir, que valoran más los bienes presentes que el ahorro destinado a comprarlos más adelante. Es una cuestión natural de las personas preferir algo ya antes que enfrentarse a la incertidumbre inerradicable del futuro y dentro de sus valoraciones subjetivas está el deseo de satisfacer cuanto antes la compra de ese bien o servicio que se pagará con un préstamo. Teniendo en cuenta el historial hiperinflacionario de Argentina y la frecuencia con la que se producen recesiones, todavía es más lógico que un argentino prefiera un bien ahora que en el futuro (como cita la frase: más vale pájaro en mano que cien volando).
Por eso, no es correcto decir que las personas al tomar créditos a tasas elevadas lo hacen en forma irracional o por carecer de educación financiera: su valoración subjetiva, prima facie, los incita a tomar el préstamo a pesar de las circunstancias. Las personas que tienen una alta preferencia temporal por encima de la tasa de interés de mercado son las que toman los préstamos que existen hoy en día. Eso se puede dar por urgencia o por una mera valoración personal.
Por el lado del consumidor, la intervención del BCRA en el monto de los préstamos disponibles castiga a los consumidores puesto que deben financiarse a una tasa de interés muy por encima de la que estaría en condiciones de LIBRE MERCADO. También afecta a consumidores que no podrán acceder al préstamo (por cuestiones de calificación) y deberán recortar sus gastos en forma forzosa. Aquí vemos los primeros efectos de la manipulación estatal de las tasas de interés, contracción del consumo, endeudamiento elevado y niveles de mora altísimos.
Sin embargo, los efectos negativos de la manipulación de tasas no terminan en el consumo: también tienen notables efectos en la estructura productiva, puesto que la tasa de interés es el costo de oportunidad que todo empresario observa para decidir si lleva a cabo o no determinada inversión. Al subir tanto la tasa de interés, muchos proyectos de inversión dejan de ser rentables, sobre todo aquellos que requieren de mucho tiempo de maduración, por dar algunos ejemplos: metalúrgicas, metalmecánica, maquinarias y equipos. Es aquí donde muchos proyectos se abandonan o entran en etapa de revisión y se posponen. Esto es lo que explica la gran caída de la inversión en torno al 11,6% interanual en el primer trimestre de este año.
También el ahorro tiene efectos negativos, puesto que las tasas de interés que cobra una persona por dejar sus depósitos en los bancos vienen muy por debajo de la inflación proyecta, en definitiva, se licua el ahorro de las personas y eso debilita el potencial de inversión de la economía. Para crecer, la inversión es fundamental, puesto que ninguna economía puede crecer de manera sostenida en el tiempo si los niveles de inversión no acompañan. Se necesita de mayor inversión para aumentar los niveles de productividad, una mayor productividad permitirá mayores niveles salariales y estos a su vez un genuino aumento del consumo.
Ahora, la gran pregunta ¿Por qué el BCRA aplica tales políticas de restricción financiera aun cuando los efectos negativos en la microeconomía ya empiezan a verse? La respuesta la podemos encontrar en cualquier manual de macroeconomía moderna, la suben porque intentan controlar la suba de precios. Algo que se aplicó muchas veces en la economía inflacionaria argentina y terminó mal. Por eso si revisamos otra literatura económica, la resaltada por el presidente Milei (La Escuela Austriaca de Economía) entendederos que eso no hace más que controlar un síntoma y pospone el efecto del verdadero causante de la inflación: el exceso de oferta monetaria por encima de la demanda de este.
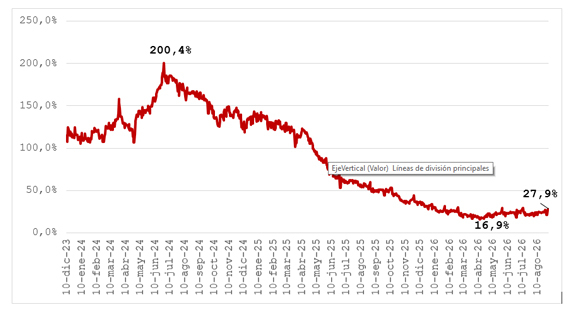
Justamente lo que estamos viendo en los últimos años, la expansión de la oferta monetaria sigue creciendo a tasas de dos dígitos en la actualidad, puntualmente al 27,9% si miramos los últimos datos del BCRA. Es difícil que la inflación llegue a cero mientras se sigan imprimiendo pesos con una demanda muy acotada por parte de los argentinos y con un cepo a la libre movilidad de capitales con el resto del mundo. Al parecer, en la actual política económica se aplica una regla férrea en el plano fiscal, pero en el plano monetario todavía hay mucho por resolver.
GRAFICO Nº2: EVOLUCIÓN DE LA VARIACION INTERANUAL DE LA OFERTA MONETARIA (M2 PRIVADO)
Temas en esta nota

NBCH24 permite gestionar préstamos personales de hasta $30 millones con acreditación inmediata

Cruje la economía familiar
Nuevo récord de morosidad


El NBCH aclaró sobre nuevo sistema de cobro de préstamos personales

Crece la demanda de préstamos personales: ¿conviene endeudarse para consumir?
Finanzas personales

Empleados de empresas privadas pueden acceder a productos del NBCH con múltiples beneficios
Paquete para socios de cámaras y de Fechaco

El Nuevo Banco del Chaco suma seguridad en sus plataformas
Buscan prevenir estafas con préstamos personales